Arcus 现货询价:设计逻辑
Arcus 并行运行两种交易机制:永续合约在中央限价订单薄上交易,股权代币则通过询价(RFQ)进行现货交易。订单簿适用于具有连续双向资金流的市场;RFQ 则为有需求的现货市场提供即时流动性。每种工具都与其市场精准匹配。

Arcus 团队
Arcus 同时支持两种交易机制。永续合约在中央限价订单簿上交易。股票代币则通过询价系统(RFQ)进行现货交易。这并非工程历史上的偶然巧合,而是对大多数交易场所从未思考过的一个问题的深思熟虑的回答:这个市场究竟需要什么?
订单簿和 RFQ 并不是非此即彼、一新一旧的竞争对手。它们是具有不同特性的工具,而构建交易所的真诚做法是将工具与市场进行匹配。
订单簿大显身手之处
中央限价订单簿(或称 CLOB)是一个出色的价格发现机制,专为具有持续双向流动的市场而设计。未决的买单和卖单公开竞争,竞争压缩了点差,且每个人都能看到相同的深度。
Arcus 的永续合约正是运行在这样的环境中。永续合约是用于交易价格的工具,因此订单簿本身就是价格发现的场所。它们在设计上支持 24/7 全天候运行,并以 USDG 结算,杠杆作用将交易量集中到深度、活跃的市场中。做市商可以放心地挂单,因为维持这些订单新鲜度的流动性几乎从未停止。
股票代币是截然不同的市场
核心问题在于股票代币是否也具备这些特性。它们并不具备,具体表现在以下三个方面:
公允价值存在于其他地方:永续合约的价格是在订单簿上发现的。而股票代币提供的是对底层证券的经济敞口,其价格是在传统市场中确定的。交易场所与其说是在发现价格,不如说是在传递价格,外加反映对冲成本的点差。
交易时间不一致:股票代币全天候交易,而底层资产则遵循交易所的营业时间。周五下午放置的挂单到周日晚上可能会过时,与期间发生的任何新闻事件产生价格偏差。做市商深知这一点,因此他们要么报出极宽的防御性利差,要么根本不挂单。
深度仍在建设中:股票代币是一个新兴资产类别,在长尾市场中,维持订单簿紧密对接所需的持续流动性尚未形成。
如果强行将这个市场置于 CLOB 之上,可能会导致订单簿变薄、点差扩大,且在底层资产刚刚发生变动时,相关代币的报价已过时。如果仅依赖被动的 AMM 资金池,价格将遵循公式而非信息,只有当套利者从流动性提供者处套取差价时,价格才会得到修正。在流动性匮乏的市场中,这两种失效情况都不是假设性的。
RFQ:按需流动性
RFQ 颠覆了挂单流动性模型。不同于做市商囤积报价并等待,交易者主动请求价格,专业做市商在那个瞬间,根据底层资产的最新信息,进行竞争以完成该笔特定规模的交易。
在 Arcus 上,交易流程如下:
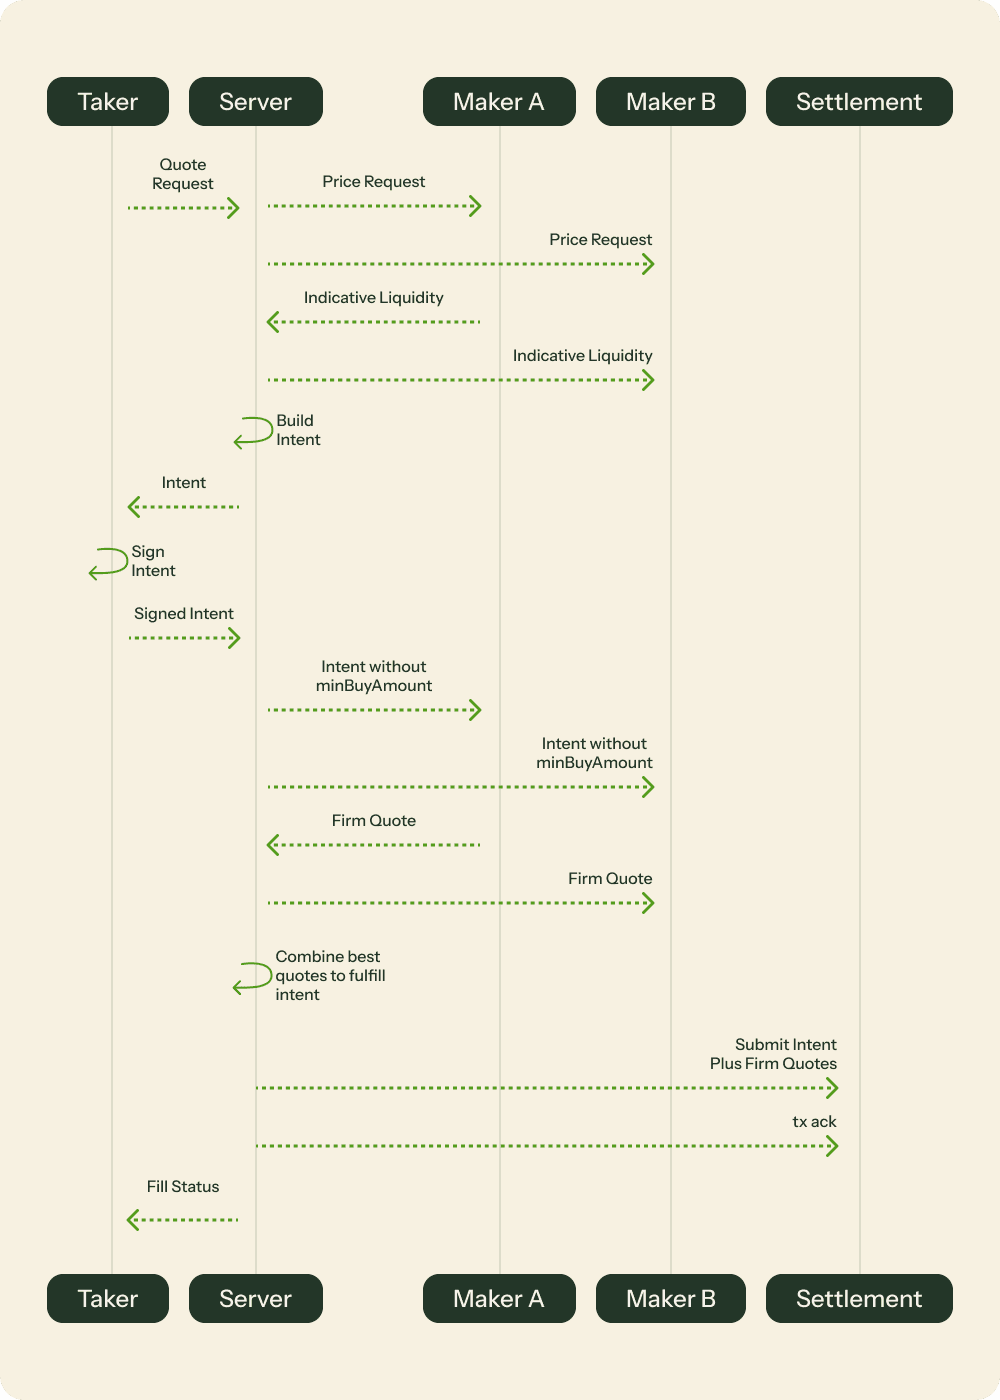
询价:您通过发送交易参数来请求交易:您要出售什么、购买什么以及规模大小。服务器向做市商询求指示性价格,并构建一个意向书:即您承诺进行的交易,包括您能接受的最低限度。
签名:您用自己的钱包对意向书进行签名。这是整个系统中最关键的信任边界。您的签名授权了此项且仅此项交易,并受您的底线限制。执行结算可能会优于评估值,但绝不会低于您的底线。
确定报价:服务器将意向书转发给做市商,特意不披露您的底线。做市商无法针对您的限价进行定价,因此他们根据交易本身的价值进行定价,并返回具有约束力的、已签名的报价。
结算:服务器组合出最佳的确定报价组合以覆盖您的全部交易规模,将其与您签名的意向书打包,并将交易提交给结算合约。交易的每个环节都以原子方式结算:要么全部完成,要么一个都不完成,然后您会看到结果。
三个值得重申的设计选择
您的限价保持隐藏:在大多数报价系统中,透露您的最低价格无异于邀请对方恰好以此价格成交。在 Arcus 上交易会将您的最低限价保存在服务器端,使做市商只能看到交易(资产、规模和方向),而看不到您的容忍度。因此,他们是在彼此之间盲竞,而不是针对您的限价。服务器在组装成交方案时会执行您的底线,任何未达到底线的方案都不会被提交。
报价确定且可组合:做市商的报价是已签名、具有约束力的承诺。服务器可以接受每个报价的全部或部分,将多个做市商组合在一起,以最合算的综合价格完成单一订单。从您的角度来看,只有一笔交易和一个结果。路由问题由服务器处理。
结算是原子式且非托管的:签署的意向书和选定的报价在单笔交易中执行。如果任何一个环节失败(例如报价在传输过程中过期,或余额发生变动),整笔交易都会回滚。不会发生任何转移,资金仍保留在您的钱包中,且应用程序会通知您交易未完成。
在实际中的体验
在实际操作中,上述机制简化为一个简单的体验:您请求价格,看到一个全包报价,确认价格,然后收到股票代币。目前交易是无 gas 费的,不存在部分成交的未决状态:交易要么以等于或高于您底线的价格完成,要么什么都不会发生。
这也解释了为何会出现让期望订单簿的人感到惊讶的行为。报价会在几秒钟内失效,因为针对实时底层资产的确定价格不能长期保留。在美国市场交易时间以外,点差会变宽,流动性差的资产可能会暂时无法返回任何报价。这表明系统在诚实地反映做市商能够对冲的限度,而过时的订单簿则可能会给您带来不公允的成交。
做市商同样受益
RFQ 免除了在惩罚挂单的市场中挂单的成本:没有订单会在隔夜缺口中被猎杀,也没有资金池资金流失给套利者。只有在报价被选中时,资金才会投入,这降低了报价成本,长此以往,这正是收窄点差的原因。
原则
这一切并不是为了说明“RFQ 是好的,订单簿是坏的”。关键在于市场结构应该遵循市场特性。在交易场所发现价格且流动性持续的地方(即永续合约),CLOB 是无懈可击的,Arcus 正是提供了这一功能。而在公允价值于其他地方确定、时间不一致且流动性需要被唤起而非停驻的地方(即股票代币),RFQ 正好切合问题的实质。
大多数交易场所选择一种机制,并强迫每个市场都去适应它。Arcus 则两者兼备,并将每个市场都置于其应有的结构之上。
—-
Arcus 是一个基于区块链的智能合约协议,允许对股票代币、加密资产和永续 futures 进行非托管点对点交易。Arcus 不是受监管的金融服务提供商,在美、加、英及其他受限制的司法管辖区不可用。
股票代币是代币化的证券,通过针对发行人的现金赎回合同权利,提供对相关基础股权工具或 ETP 的经济敞口。股票代币涉及传统股票所有权中所没有或程度不同的风险,包括私钥丢失或泄露、赎回渠道受限、流动性限制、与基础资产的价格或跟踪偏差,以及不确定或不断发展的监管待遇。
交易股票代币、加密资产或永续合约具有风险,并包含损失风险,尤其是在使用杠杆时。请自行做好研究。
本内容仅作为用户主动了解 Arcus 或与其互动的通用工具,不构成对任何交易活动的背书或推荐。本内容的用户或潜在用户不应将其视为买卖股票代币、加密资产或永续合约的任何形式的建议、邀请或诱导。本文中的任何内容均不应作为法律、财务、税务或任何其他形式的建议。
在任何情况下,Pocket Protector Labs Inc. 或其关联公司均不对因使用 Arcus 或本内容而引起的或与之相关的任何损失或损害承担责任。继续访问此内容即表示您同意《界面使用条款》、《协议条款》和《隐私政策》。
市场分析由独立第三方服务提供商提供的图表支持。
Frequently asked questions
为什么 Arcus 对股票代币采用询价机制(RFQ),而对永续合约采用订单簿机制?
Arcus 上的 RFQ 交易是如何进行的?
做市商能看到我的滑点容忍度吗?
如果 Arcus 上的 RFQ 交易失败会怎样?


