Arcus Spot RFQ: la lógica de diseño
Arcus opera con dos mecanismos de negociación simultáneos: los perpetuos se negocian mediante un libro de órdenes de límite central, mientras que los Stock Tokens se negocian al contado mediante solicitud de cotización (RFQ). Los libros de órdenes son adecuados para mercados con un flujo bilateral continuo; el sistema RFQ aporta liquidez bajo demanda a un mercado al contado que la necesita. Cada herramienta se adapta a su mercado.

Equipo Arcus
Arcus habilita dos mecanismos de negociación de forma paralela. Los futuros perpetuos se negocian en un libro de órdenes de límite central. Los Tokens de Acciones se negocian al contado (spot) mediante solicitud de cotización (RFQ). Esto no es un accidente de la historia de la ingeniería, es una respuesta deliberada a una pregunta que la mayoría de las plataformas nunca se hacen: ¿qué necesita realmente este mercado?
Los libros de órdenes y el sistema RFQ no son rivales donde uno es moderno y el otro es heredado. Son herramientas con propiedades diferentes, y la forma honesta de construir un exchange es adaptar la herramienta al mercado.
Dónde se gana su lugar el libro de órdenes
Un libro de órdenes de límite central (o CLOB, por sus siglas en inglés) es una excelente máquina de descubrimiento de precios diseñada para mercados con un flujo bidireccional continuo. Las ofertas de compra y venta compiten abiertamente, la competencia reduce los diferenciales (spreads) y todos ven la misma profundidad.
Los perpetuos de Arcus operan exactamente en ese entorno. Al ser instrumentos para negociar el precio, el propio libro es donde se descubre dicho precio. Funcionan las 24 horas, los 7 días de la semana por diseño, se liquidan en USDG, y el apalancamiento concentra el volumen en mercados profundos y activos. El proveedor de liquidez (maker) puede colocar órdenes con confianza porque el flujo que las mantiene actualizadas apenas se detiene.
Los Tokens de Acciones son un mercado diferente
La verdadera pregunta es si los Tokens de Acciones comparten esas propiedades. No lo hacen, en tres aspectos específicos:
El valor razonable reside en otro lugar: El precio de un perpetuo se descubre en el libro de órdenes. Un Token de Acciones ofrece exposición económica a un valor subyacente cuyo precio se establece en los mercados tradicionales. La plataforma no descubre el precio tanto como lo entrega, más un diferencial que refleja el costo de la cobertura.
Los horarios no coinciden: Los Tokens de Acciones se negocian las 24 horas del día, mientras que el subyacente mantiene el horario de las bolsas tradicionales. Una orden pasiva colocada el viernes por la tarde puede quedar desactualizada para el domingo por la noche, con un precio erróneo frente a cualquier noticia intermedia. Los creadores de mercado lo saben, por lo que cotizan con márgenes defensivos amplios o no colocan órdenes pasivas en absoluto.
La profundidad aún se está construyendo: Los Tokens de Acciones son una clase de activo novedosa, y el flujo continuo que mantiene un libro ajustado aún no existe en la cola larga (long tail).
Si se fuerza este mercado a un CLOB, se obtendrán libros delgados, diferenciales amplios y cotizaciones desactualizadas en activos donde el subyacente se acaba de mover. Si se depende únicamente de fondos AMM pasivos, los precios seguirán una fórmula en lugar de la información, corrigiéndose solo cuando el arbitraje extraiga la diferencia de los proveedores de liquidez. Ninguno de estos fallos es hipotético en mercados con poca liquidez.
RFQ: Liquidez bajo demanda
El sistema RFQ invierte el modelo de liquidez pasiva. En lugar de que los creadores de mercado almacenen cotizaciones y esperen, el operador solicita un precio y los creadores profesionales compiten para ejecutar esa transacción exacta, en ese tamaño, en ese momento, con información actualizada sobre el subyacente.
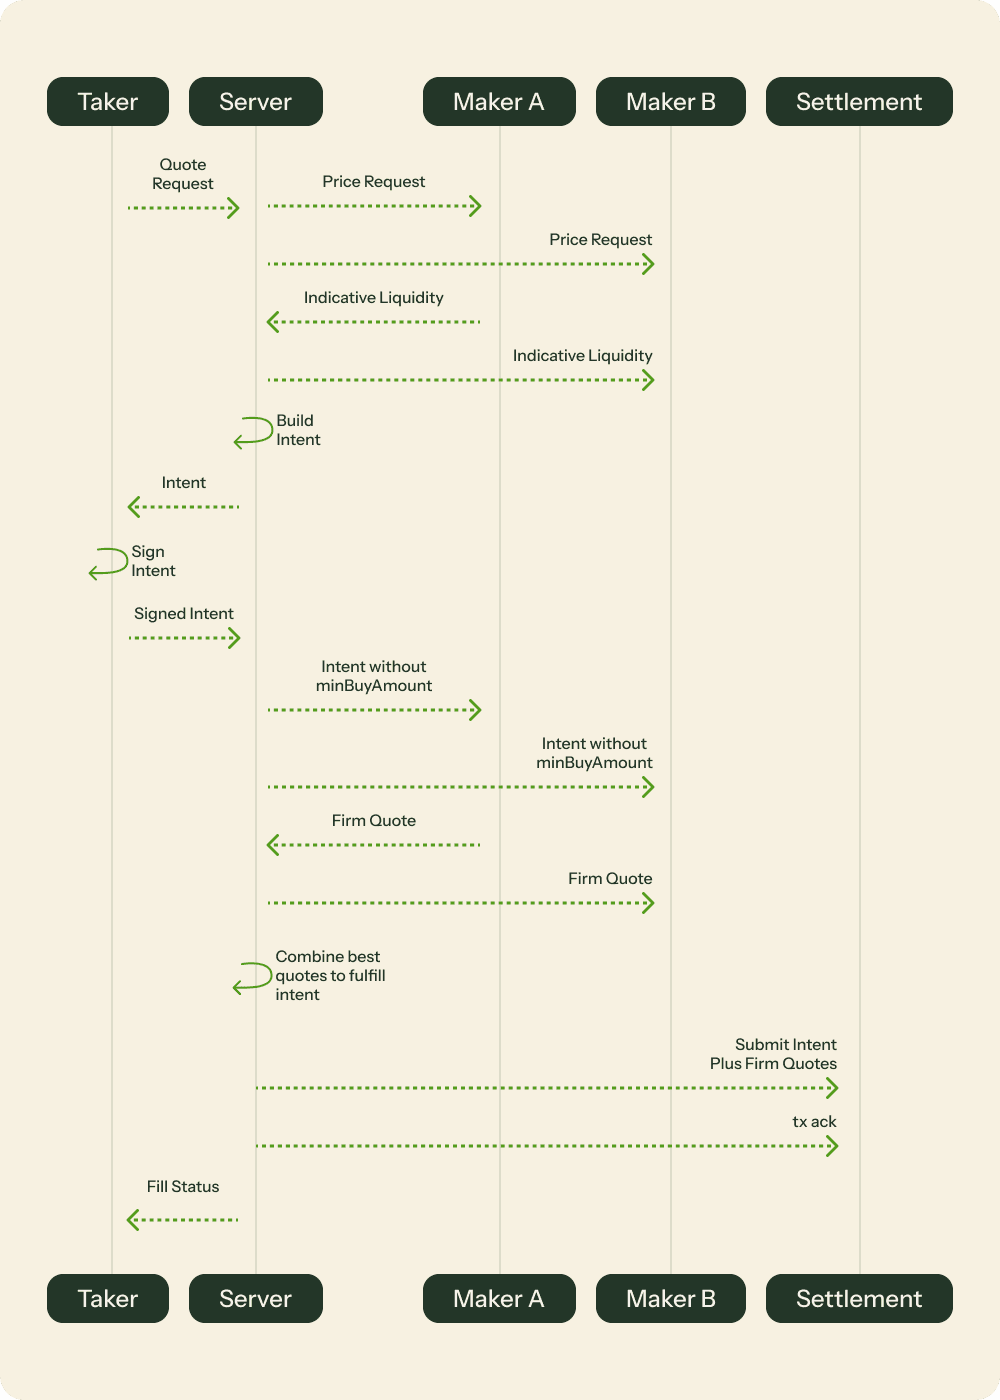
En Arcus, el flujo funciona así:
Cotización: Usted solicita una transacción enviando sus parámetros: qué vende, qué compra y el tamaño. El servidor consulta a los creadores de mercado para obtener precios indicativos y construye una intención: la transacción con la que usted se compromete, incluido el monto mínimo que aceptará.
Firma: Usted firma la intención desde su propia billetera. Este es el límite de confianza clave en todo el sistema. Su firma autoriza esta transacción y solo esta transacción, limitada por su mínimo. La ejecución puede liquidarse mejor que la estimación, pero nunca por debajo de su límite inferior.
Cotizaciones en firme: El servidor reenvía la intención a los creadores de mercado, deliberadamente sin revelar su mínimo. Los creadores de mercado no pueden fijar precios en función de su límite, por lo que valoran la operación según sus méritos y devuelven cotizaciones firmadas y vinculantes.
Liquidación: El servidor reúne la combinación más óptima de cotizaciones en firme para cubrir todo su tamaño, las agrupa con su intención firmada y envía una transacción al contrato de liquidación. Cada parte se liquida de forma atómica: se ejecutan todas o ninguna, y usted ve el resultado.
Tres decisiones de diseño que vale la pena destacar
Su límite permanece oculto: En la mayoría de los sistemas de cotización, revelar su precio mínimo es una invitación a que la operación se ejecute exactamente a ese precio. Operar en Arcus mantiene su límite mínimo en el lado del servidor, lo que permite que los creadores de mercado solo vean la operación (activo, tamaño y dirección), pero no su tolerancia. Por lo tanto, compiten a ciegas entre sí en lugar de hacerlo contra su límite. El servidor aplica su límite mínimo cuando organiza el plan de ejecución, y cualquier plan que no lo supere nunca se envía.
Las cotizaciones son firmes y combinables: La cotización de un creador de mercado es un compromiso firmado y vinculante. El servidor puede tomar la totalidad o una parte de cada una, uniendo a varios creadores de mercado para cubrir una sola orden al precio agregado más óptimo. Por su parte, hay una sola transacción y un solo resultado. El enrutamiento es problema del servidor.
La liquidación es atómica y no custodial: La intención firmada y las cotizaciones seleccionadas se ejecutan en una sola transacción. Si alguna parte falla (una cotización caduca durante el proceso o un saldo se mueve), toda la transacción se revierte. No se transfiere nada, los fondos permanecen en su billetera y la aplicación le informa que la operación no se completó.
Cómo se siente esto en la práctica
En la práctica, la mecánica descrita anteriormente se reduce a una experiencia sencilla: solicita un precio, ve una cotización con todo incluido, confirma el precio y recibe los Tokens de Acciones. Actualmente las transacciones no requieren gas y no hay un estado de incertidumbre por ejecución parcial: o la operación se completa en su límite mínimo o por encima de este, o no ocurre nada.
Esto también explica un comportamiento que sorprende a cualquiera que espere un libro de órdenes. Las cotizaciones caducan en cuestión de segundos, porque un precio en firme frente a un subyacente activo no puede quedarse esperando. Fuera del horario del mercado estadounidense, los diferenciales se amplían y un activo poco líquido puede no devolver ninguna cotización temporalmente. Este es el sistema siendo honesto sobre lo que los creadores de mercado pueden cubrir, mientras que un libro de órdenes desactualizado puede entregarle una ejecución perjudicial.
Los creadores de mercado también se benefician
El sistema RFQ elimina el costo de mantener órdenes pasivas en un mercado que penaliza esa permanencia: no hay órdenes ejecutadas con pérdidas por diferencias de apertura nocturnas, ni pérdida de capital de los fondos a favor del arbitraje. El capital se compromete solo cuando se selecciona una cotización, lo que reduce el costo de cotizar y, con el tiempo, esto es lo que ajusta los diferenciales.
El principio
Nada de esto significa que "RFQ es bueno y los libros de órdenes son malos". El punto es que la estructura del mercado debe adaptarse a las propiedades de este. Donde el precio se descubre en la plataforma y el flujo es continuo, es decir, en los perpetuos, un CLOB es insuperable, y Arcus ofrece uno. Donde el valor razonable se establece en otro lugar, los horarios no coinciden y la liquidez debe convocarse en lugar de estacionarse, es decir, en los Tokens de Acciones, el sistema RFQ se adapta a la naturaleza del problema.
La mayoría de las plataformas eligen un solo mecanismo y fuerzan a todos los mercados a pasar por él. Arcus construyó ambos y asignó a cada mercado la estructura que merece.
—-
Arcus es un protocolo de contratos inteligentes basado en blockchain que permite el comercio peer-to-peer no custodial de Tokens de Acciones, criptoactivos y futuros perpetuos. Arcus no es un proveedor de servicios financieros regulado y no está disponible en EE. UU., Canadá, el Reino Unido y otras jurisdicciones restringidas.
Los Tokens de Acciones son valores tokenizados que proporcionan exposición económica a un instrumento de renta variable subyacente o ETP relevante mediante un derecho contractual frente al Emisor para un reembolso en efectivo. Los Tokens de Acciones implican riesgos que no están presentes, o no en la misma medida, en la propiedad de acciones tradicional, incluida la pérdida o compromiso de claves privadas, acceso limitado al reembolso, restricciones de liquidez, divergencias de precios o de seguimiento con respecto al subyacente, y un tratamiento regulatorio incierto o en evolución.
La negociación de Tokens de Acciones, criptoactivos o futuros perpetuos es riesgosa e implica riesgos de pérdida, particularmente cuando se utiliza apalancamiento. Realice su propia investigación.
Este contenido se proporciona como una herramienta general para que los usuarios conozcan o interactúen con Arcus por iniciativa propia, sin respaldo ni recomendación de ninguna actividad comercial. Los usuarios o usuarios potenciales de este contenido no deben considerarlo como ningún tipo de recomendación, invitación o incentivo para negociar con Tokens de Acciones, criptoactivos o futuros perpetuos. Nada de lo aquí expuesto debe utilizarse como asesoramiento legal, financiero, fiscal o de cualquier otra índole.
En ningún caso Pocket Protector Labs Inc. o sus afiliadas serán responsables de cualquier pérdida o daño que surja de o en relación con el uso de Arcus o de este contenido. Al continuar accediendo a este contenido, usted acepta los Términos de uso de la interfaz, los Términos del protocolo y la Política de privacidad.
El análisis de mercado se facilita con gráficos de proveedores de servicios externos independientes.
Frequently asked questions
¿Por qué Arcus utiliza RFQ para los tokens de acciones y un libro de órdenes para los perpetuos?
¿Cómo funciona una operación de RFQ en Arcus?
¿Ven los creadores de mercado mi tolerancia al deslizamiento?
¿Qué sucede si una operación RFQ falla en Arcus?


