RFQ Arcus Spot : la logique de conception
Arcus exploite deux mécanismes de négociation en parallèle : les contrats perpétuels s'échangent sur un carnet d'ordres central limite, tandis que les Stock Tokens se négocient au comptant via un système de demande de prix (RFQ). Les carnets d'ordres sont adaptés aux marchés caractérisés par des flux bilatéraux continus ; le RFQ apporte de la liquidité à la demande sur un marché au comptant qui en a besoin. Chaque outil est ainsi adapté à son marché.

Équipe Arcus
Arcus propose deux mécanismes de trading côte à côte. Les contrats à terme perpétuels se négocient sur un carnet d'ordres centralisé (CLOB). Les Stock Tokens se négocient au comptant (spot) via une demande de cotation (RFQ). Ce n'est pas un accident de l'histoire de l'ingénierie, c'est une réponse délibérée à une question que la plupart des plateformes ne posent jamais : de quoi ce marché a-t-il réellement besoin ?
Les carnets d'ordres et les RFQ ne sont pas des rivaux dont l'un serait moderne et l'autre obsolète. Ce sont des outils aux propriétés différentes, et la façon honnête de concevoir une plateforme d'échange est d'adapter l'outil au marché.
Là où le carnet d'ordres mérite sa place
Un carnet d'ordres centralisé (ou CLOB) est un excellent moteur de découverte des prix, conçu pour les marchés à flux continu bilatéral. Les ordres d'achat et de vente s'y affrontent ouvertement, la concurrence réduit les spreads et tout le monde accède à la même profondeur.
Les contrats perpétuels (perps) d'Arcus évoluent précisément dans cet environnement. Les perps étant des instruments conçus pour spéculer sur les variations de cours, c'est dans le carnet lui-même que le prix se détermine. Par nature, ils fonctionnent 24h/24 et 7j/7, sont réglés en USDG, et l'effet de levier concentre le volume dans des marchés profonds et actifs. Les teneurs de marché (makers) peuvent placer des ordres passifs en toute confiance, car le flux qui maintient ces ordres à jour ne s'arrête pratiquement jamais.
Les Stock Tokens constituent un marché différent
La vraie question est de savoir si les Stock Tokens partagent ces propriétés. Ce n'est pas le cas, et ce pour trois raisons spécifiques :
La juste valeur se détermine ailleurs : Le prix d'un perp est découvert sur le carnet d'ordres. Un Stock Token offre une exposition économique à un actif sous-jacent dont le prix est fixé sur les marchés traditionnels. La plateforme ne découvre pas tant le prix qu'elle ne le transmet, augmenté d'un spread qui reflète le coût de couverture.
Les horaires ne concordent pas : Les Stock Tokens se négocient 24h/24 alors que le sous-jacent suit les horaires des bourses traditionnelles. Un ordre passif placé le vendredi après-midi peut être obsolète dès le dimanche soir, déconnecté des actualités du week-end. Les teneurs de marché le savent : ils proposent donc des spreads larges par prudence ou ne placent aucun ordre passif.
La profondeur est encore en phase de constitution : Les Stock Tokens sont une classe d'actifs émergente, et le flux continu qui permet de resserrer un carnet d'ordres n'existe pas encore sur les actifs secondaires.
Forcer ce marché à s'intégrer dans un CLOB expose à des carnets d'ordres vides, des spreads larges et des cotations obsolètes sur des titres dont le sous-jacent vient de bouger. S'appuyer uniquement sur des pools d'AMM passifs amène les prix à suivre une formule mathématique plutôt que l'information réelle, ne se corrigeant que lorsque l'arbitrage extrait la différence au détriment des fournisseurs de liquidité. Ces deux types d'échecs ne sont pas hypothétiques sur les marchés peu profonds.
RFQ : la liquidité à la demande
Le système RFQ inverse le modèle de liquidité passive. Plutôt que de voir les teneurs de marché stocker des ordres en attendant l'exécution, c'est le trader qui demande un prix. Les teneurs de marché professionnels rivalisent alors pour exécuter précisément cette transaction, à cette taille, à cet instant, en s'appuyant sur les informations les plus récentes du sous-jacent.
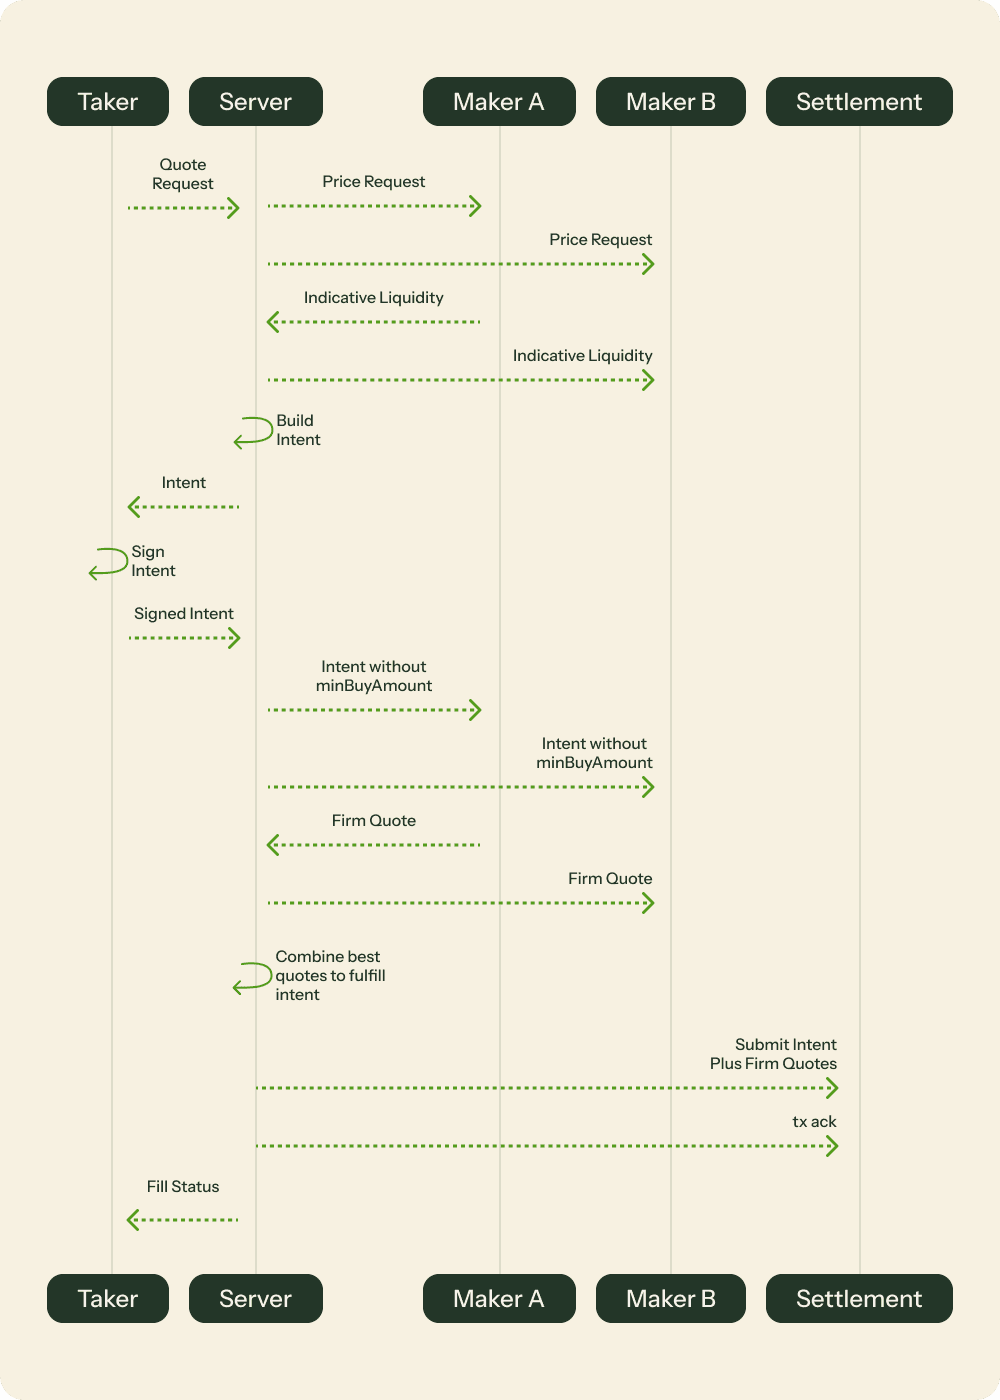
Sur Arcus, le flux fonctionne ainsi :
Cotation : Vous demandez une transaction en envoyant vos paramètres : ce que vous vendez, ce que vous achetez et la taille de l'ordre. Le serveur interroge les teneurs de marché pour obtenir des prix indicatifs et génère une intention d'échange (intent) : la transaction à laquelle vous vous engagez, y compris le montant minimum que vous acceptez de recevoir.
Signature : Vous signez l'intention d'échange depuis votre propre portefeuille. C'est l'étape de confiance clé de tout le système. Votre signature autorise cette transaction et uniquement celle-ci, dans la limite de votre seuil minimum. L'exécution peut être plus avantageuse que l'estimation, mais ne sera jamais inférieure à votre prix plancher.
Prix fermes : Le serveur transmet l'intention aux teneurs de marché, en veillant délibérément à ne pas divulguer votre minimum. Ne pouvant pas tarifer en fonction de votre limite, ils évaluent la transaction selon sa valeur réelle et renvoient des offres fermes et signées.
Règlement : Le serveur assemble la combinaison optimale d'offres fermes pour couvrir la totalité de votre volume, les regroupe avec votre intention signée, et soumet la transaction au contrat de règlement. Chaque volet est réglé de manière atomique : soit l'intégralité est exécutée, soit rien ne l'est, et le résultat s'affiche.
Trois choix de conception essentiels
Votre limite reste masquée : Dans la plupart des systèmes de cotation, révéler votre prix minimum revient à inviter le système à vous exécuter exactement à ce niveau. Sur Arcus, votre limite minimale reste stockée côté serveur. Les teneurs de marché ne voient que la transaction (actif, taille et sens du trade), sans connaître votre tolérance. Ils se font donc concurrence à l'aveugle plutôt que de s'aligner sur votre limite. Le serveur applique votre prix plancher lors de l'assemblage du plan d'exécution, et tout plan qui ne le respecte pas n'est jamais soumis.
Les cotations sont fermes et combinables : L'offre d'un teneur de marché est un engagement ferme et signé. Le serveur peut en retenir tout ou partie, associant plusieurs teneurs de marché pour couvrir un seul ordre au prix global le plus avantageux. De votre côté, il n'y a qu'une seule transaction et un seul résultat. La gestion du routage incombe entièrement au serveur.
Le règlement est atomique et non-custodial : L'intention signée et les offres sélectionnées s'exécutent en une seule transaction. Si un seul volet échoue (par exemple si une offre expire en cours de route ou si un solde est modifié), l'intégralité de la transaction est annulée. Aucun transfert n'a lieu, les fonds restent dans votre portefeuille et l'application vous signale que la transaction n'a pas pu être finalisée.
Ce que cela donne en pratique
En pratique, ces mécanismes complexes se résument à une expérience simple : vous demandez un prix, vous visualisez une offre globale, vous confirmez le prix, puis vous recevez les Stock Tokens. Les transactions sont actuellement exemptes de frais de gaz (gasless) et il n'existe pas de situation d'exécution partielle : soit la transaction est validée à votre prix plancher ou à un niveau supérieur, soit rien ne se passe.
Cela explique aussi un comportement qui surprendra quiconque est habitué aux carnets d'ordres. Les offres expirent en quelques secondes, car un prix ferme lié à un sous-jacent en direct ne peut pas rester valide indéfiniment. En dehors des heures d'ouverture du marché américain, les spreads s'élargissent et un actif peu liquide peut temporairement ne renvoyer aucune offre. C'est le système qui reflète fidèlement ce que les teneurs de marché peuvent effectivement couvrir, là où un carnet d'ordres obsolète pourrait vous imposer une exécution défavorable.
Les teneurs de marché y trouvent aussi leur compte
Le système RFQ élimine le coût lié au maintien d'ordres passifs sur un marché qui pénalise cette pratique : aucun ordre n'est exécuté à contre-temps lors d'un décalage de cours nocturne, et aucun capital de pool ne se déprécie au profit des arbitres. Le capital ne s'engage que lorsqu'une offre est retenue, ce qui réduit le coût de la cotation et permet, à terme, de resserrer les spreads.
Le principe
Il ne s'agit pas de dire que « le RFQ est bon et le carnet d'ordres est mauvais ». L'idée maîtresse est que la structure du marché doit découler des propriétés de ce marché. Lorsque le prix se détermine sur la plateforme et que le flux est continu (comme pour les contrats perpétuels), le CLOB est inégalable, et Arcus en propose un. Lorsque la juste valeur est fixée ailleurs, que les horaires ne coïncident pas et qu'il faut mobiliser la liquidité plutôt que de la laisser statique (comme pour les Stock Tokens), le système RFQ est parfaitement adapté au problème.
La plupart des plateformes choisissent un seul mécanisme et y contraignent tous les marchés. Arcus a développé les deux, en attribuant à chaque marché la structure qu'il mérite.
—-
Arcus est un protocole de contrats intelligents basé sur la blockchain qui permet le trading de pair à pair non-custodial de Stock Tokens, de crypto-actifs et de contrats à terme perpétuels. Arcus n'est pas un fournisseur de services financiers réglementé et n'est pas disponible aux États-Unis, au Canada, au Royaume-Uni ainsi que dans d'autres juridictions restreintes.
Les Stock Tokens sont des titres tokenisés offrant une exposition économique à un instrument de capitaux propres sous-jacent ou à un ETP via une créance contractuelle sur l'Émetteur en vue d'un rachat en espèces (Redemption). Les Stock Tokens comportent des risques absents, ou présents à un degré moindre, dans la détention d'actions traditionnelles, notamment la perte ou la compromission de clés privées, un accès limité aux rachats, des contraintes de liquidité, des écarts de prix ou de suivi par rapport au sous-jacent, ainsi qu'un cadre réglementaire incertain ou en évolution.
Le trading de Stock Tokens, de crypto-actifs ou de contrats à terme perpétuels est risqué et comporte des risques de perte, en particulier lors de l'utilisation de l'effet de levier. Prenez soin d'effectuer vos propres recherches.
Ce contenu est fourni en tant qu'outil général d'information permettant aux utilisateurs d'en savoir plus ou d'interagir avec Arcus de leur propre initiative, sans caution ni recommandation d'activités de trading. Les utilisateurs actuels ou potentiels de ce contenu ne doivent pas le considérer comme une forme de recommandation, d'invitation ou d'incitation à négocier des Stock Tokens, des crypto-actifs ou des contrats à terme perpétuels. Rien dans ce document ne doit être interprété comme un conseil juridique, financier, fiscal ou de toute autre nature.
En aucun cas Pocket Protector Labs Inc. ou ses sociétés affiliées ne pourront être tenues responsables de pertes ou de dommages résultant de, ou liés à, l'utilisation d'Arcus ou de ce contenu. En continuant d'accéder à ce contenu, vous acceptez les conditions d'utilisation de l'interface, les conditions du protocole et la politique de confidentialité.
L'analyse de marché est facilitée par des graphiques fournis par un ou plusieurs prestataires de services tiers indépendants.
Frequently asked questions
Pourquoi Arcus utilise-t-il le RFQ pour les Stock Tokens et un carnet d'ordres pour les perps ?
Comment fonctionne une transaction par RFQ sur Arcus ?
Les teneurs de marché voient-ils ma tolérance au glissement ?
Que se passe-t-il en cas d'échec d'une transaction RFQ sur Arcus ?


